ERP Akuntansi untuk Pengelolaan Keuangan yang Lebih Terstruktur
Hubungkan pencatatan keuangan dengan pembelian, penjualan, persediaan, dan aktivitas operasional melalui alur data yang saling berkaitan. Dengan ERP akuntansi, perusahaan dapat membangun proses pencatatan dan pelaporan yang lebih konsisten sesuai kebutuhan bisnis.
Butuh sistem yang sesuai dengan proses perusahaan?
Ruang lingkup, integrasi, dan modul dapat ditentukan berdasarkan kebutuhan yang dikaji bersama mitra terkait.
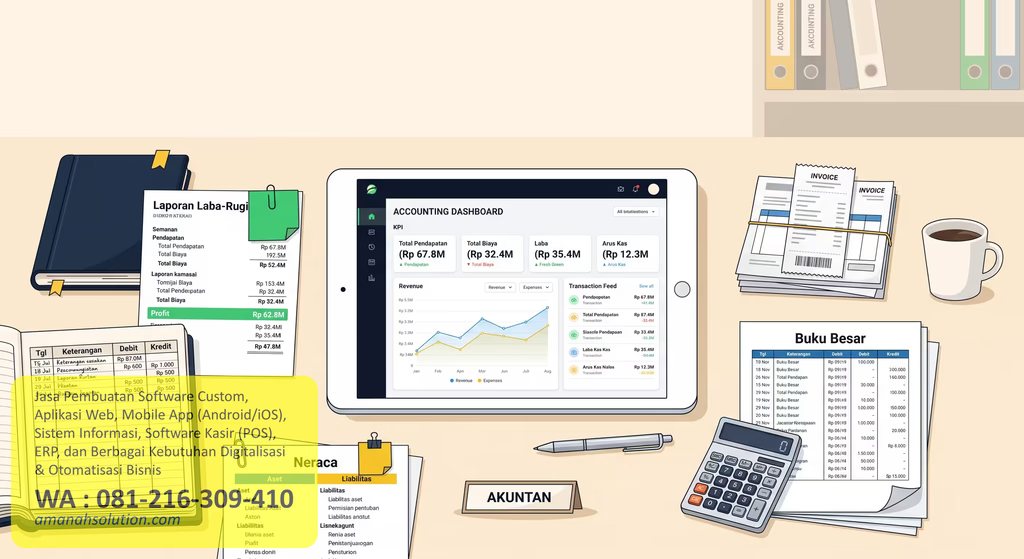
Saat data akuntansi terpisah, gambaran bisnis menjadi sulit dibaca
Ketika transaksi dicatat pada banyak file atau aplikasi yang tidak saling terhubung, tim perlu melakukan rekonsiliasi tambahan sebelum memperoleh laporan yang dapat digunakan.
Pencatatan berulang
Data transaksi yang dimasukkan kembali ke beberapa sistem meningkatkan pekerjaan administratif dan membuka peluang perbedaan data.
Biaya sulit ditelusuri
Pembelian, pemakaian persediaan, biaya operasional, dan penjualan bisa tercatat dalam format berbeda sehingga analisis perlu proses tambahan.
Rekonsiliasi memakan waktu
Perbedaan waktu pencatatan antara bagian keuangan, penjualan, dan gudang dapat memperlambat pemeriksaan serta penutupan periode.
Visibilitas lintas divisi terbatas
Manajemen perlu menggabungkan informasi dari beberapa sumber sebelum melihat posisi keuangan dan operasional secara menyeluruh.
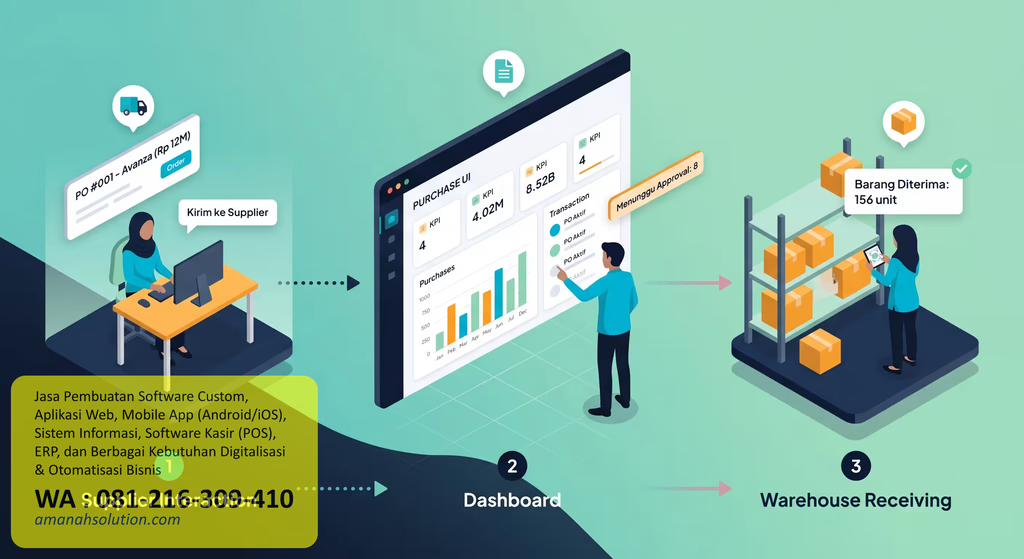
Hubungkan transaksi sumber dengan proses akuntansi
ERP menghubungkan modul-modul bisnis melalui struktur data dan alur kerja yang dirancang bersama. Transaksi pembelian, penjualan, dan persediaan dapat menjadi sumber informasi untuk pencatatan keuangan sesuai aturan posting yang dikonfigurasi.
Hasil akhirnya bergantung pada kualitas data, desain proses, konfigurasi akun, disiplin pengguna, dan pemeriksaan oleh personel yang berwenang.
Ilustrasi alur konseptual; proses aktual mengikuti konfigurasi dan kebijakan perusahaan.
Fitur ERP akuntansi yang dapat disesuaikan dengan kebutuhan bisnis
Cakupan modul tidak harus sama pada setiap perusahaan. Prioritaskan fungsi yang benar-benar diperlukan dan rencanakan integrasi secara bertahap.
General ledger
Mengelola daftar akun, jurnal, saldo akun, periode pembukuan, serta proses penutupan berdasarkan kebijakan akuntansi perusahaan.
Utang dan piutang
Mendukung pencatatan tagihan pemasok, faktur pelanggan, jadwal jatuh tempo, penerimaan, pembayaran, dan rekonsiliasi terkait.
Arus kas dan bank
Mencatat pergerakan kas, transaksi bank, pembayaran, penerimaan, serta membantu proses pencocokan mutasi sesuai prosedur.
Anggaran dan biaya
Membantu membandingkan realisasi dengan anggaran dan mengelompokkan biaya berdasarkan departemen, proyek, cabang, atau pusat biaya.
Persediaan dan harga pokok
Menghubungkan mutasi stok dengan metode penilaian persediaan dan perhitungan harga pokok yang ditetapkan perusahaan.
Laporan dan analisis
Menyediakan ringkasan posisi keuangan, laba rugi, arus kas, piutang, utang, dan laporan manajerial sesuai data serta konfigurasi yang tersedia.
Catatan: otomatisasi jurnal, pajak, persediaan, dan laporan memerlukan konfigurasi serta validasi yang sesuai. Tidak semua modul tersedia secara default pada setiap produk ERP.
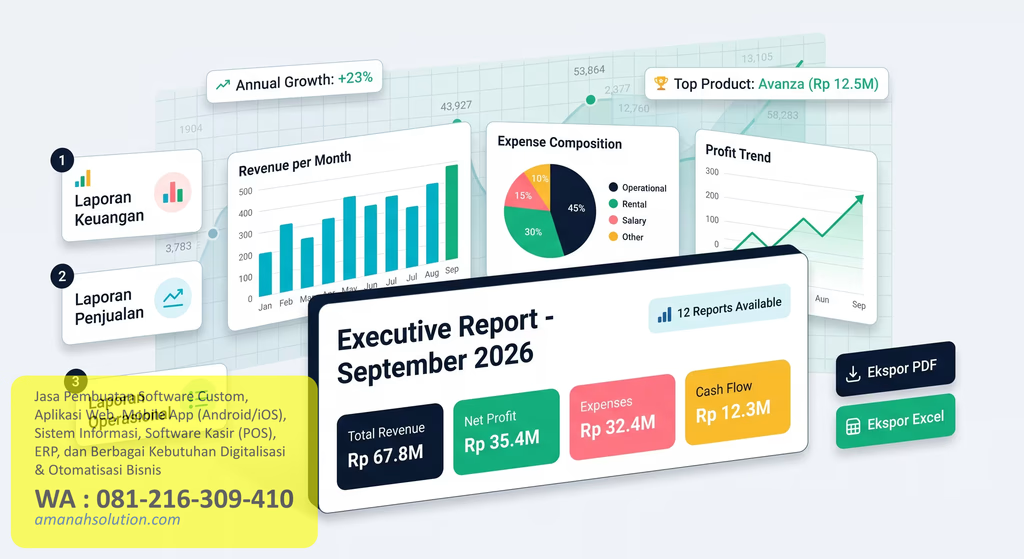
Dari transaksi harian menjadi informasi untuk manajemen
Laporan yang berguna tidak hanya bergantung pada tampilan dashboard. Struktur akun, ketepatan periode, kelengkapan transaksi, dan proses rekonsiliasi tetap menjadi dasar kualitas informasi.
- Pantau saldo akun dan transaksi yang memengaruhi laporan.
- Bandingkan realisasi biaya dengan anggaran yang telah ditetapkan.
- Telusuri transaksi sumber saat terdapat perbedaan atau anomali.
- Gunakan laporan yang relevan dengan kebutuhan pimpinan dan tim keuangan.
Bagaimana proses ERP akuntansi bekerja?
Alur berikut adalah gambaran umum. Proses sebenarnya ditentukan oleh jenis transaksi, modul yang digunakan, dan kontrol internal perusahaan.
Transaksi dicatat
Pembelian, penjualan, penerimaan kas, pembayaran, dan mutasi persediaan dicatat melalui modul terkait.
Data diperiksa
Dokumen pendukung, nilai, tanggal, pihak terkait, dan otorisasi diperiksa sesuai prosedur.
Jurnal diproses
Transaksi dipetakan ke akun yang tepat sesuai aturan integrasi dan kebijakan pembukuan.
Laporan ditinjau
Tim keuangan melakukan rekonsiliasi, meninjau saldo, dan menyelesaikan selisih sebelum laporan digunakan.
Pastikan pembelian dan persediaan terhubung dengan pencatatan keuangan
Proses pengadaan dapat memengaruhi utang usaha, persediaan, biaya, dan arus kas. Karena itu, sistem perlu membedakan dokumen pemesanan, penerimaan barang, tagihan pemasok, dan pembayaran sesuai kebijakan yang berlaku.
Untuk proses pengadaan yang lebih terstruktur, lihat juga solusi software procurement. Jika pengelolaan stok membutuhkan pengendalian lebih rinci, halaman software inventaris dan stok barang dapat menjadi referensi terkait.
Kebutuhan gudang yang lebih kompleks juga dapat dikaji melalui software warehouse custom, terutama jika terdapat proses penerimaan, penyimpanan, pemindahan, dan pengeluaran barang yang perlu disesuaikan.
Pencatatan terpisah dibandingkan ERP akuntansi terintegrasi
Perbandingan ini menggambarkan karakter proses secara umum, bukan jaminan hasil dari produk tertentu.
| Aspek | Sistem terpisah | ERP terintegrasi |
|---|---|---|
| Aliran data | Dapat memerlukan pemindahan data antarfile atau aplikasi. | Dirancang menghubungkan data melalui modul dan aturan integrasi. |
| Rekonsiliasi | Pencocokan lintas sumber dapat memerlukan pekerjaan tambahan. | Jejak transaksi dapat lebih mudah ditelusuri jika integrasi dan dokumentasi berjalan benar. |
| Pelaporan | Laporan mungkin perlu dikonsolidasikan dari beberapa sumber. | Laporan dapat memanfaatkan data dari modul yang telah terhubung. |
| Kontrol akses | Pengaturan dapat tersebar di beberapa aplikasi. | Hak akses dapat dirancang berdasarkan peran jika didukung sistem. |
| Kebutuhan pengelolaan | Perlu prosedur konsisten untuk menyelaraskan sumber data. | Perlu desain proses, konfigurasi, pelatihan, dan tata kelola data yang matang. |
Memahami ERP akuntansi dari fungsi, integrasi, hingga implementasinya
ERP akuntansi adalah pendekatan pengelolaan proses keuangan yang terhubung dengan fungsi bisnis lainnya dalam sebuah sistem perencanaan sumber daya perusahaan. Cakupannya dapat meliputi jurnal umum, buku besar, utang, piutang, kas dan bank, anggaran, biaya, persediaan, serta pelaporan manajerial.
Berbeda dari aplikasi pembukuan yang berfokus pada transaksi keuangan, ERP berupaya menghubungkan transaksi tersebut dengan proses yang melatarbelakanginya. Misalnya, tagihan pembelian dapat ditelusuri ke dokumen pemasok dan penerimaan barang apabila alur serta modul terkait telah diintegrasikan dengan benar.
1. Apa perbedaan ERP dan software akuntansi biasa?
Software akuntansi umumnya berfokus pada pencatatan, pembukuan, dan laporan keuangan. ERP memiliki cakupan lebih luas karena dapat menghubungkan fungsi keuangan dengan penjualan, pembelian, persediaan, produksi, sumber daya manusia, atau fungsi lain sesuai kebutuhan organisasi.
Pemilihan tidak selalu berarti ERP merupakan pilihan terbaik untuk setiap bisnis. Usaha dengan proses sederhana mungkin cukup menggunakan aplikasi akuntansi yang sesuai. ERP layak dipertimbangkan ketika kebutuhan integrasi, kontrol lintas divisi, konsolidasi data, atau pengelolaan beberapa unit menjadi semakin kompleks.
Untuk gambaran yang lebih luas mengenai integrasi lintas proses, pelajari juga software ERP untuk sistem bisnis terintegrasi.
2. Bagaimana transaksi operasional masuk ke pembukuan?
Alur dimulai dari transaksi dan dokumen sumber, dilanjutkan pemeriksaan, pemetaan akun, pencatatan jurnal, dan peninjauan laporan. Contohnya, transaksi penjualan dapat memengaruhi piutang atau kas dan pendapatan. Jika penjualan melibatkan barang, pencatatan persediaan dan harga pokok juga perlu mengikuti metode yang digunakan perusahaan.
Hubungan tersebut tidak seharusnya diasumsikan sama untuk semua transaksi. Perlakuan akuntansi dapat bergantung pada jenis transaksi, syarat pembayaran, waktu pengakuan, kebijakan persediaan, dan kerangka pelaporan yang berlaku. Oleh sebab itu, pemetaan akun perlu ditinjau oleh pihak yang memahami akuntansi perusahaan.
Untuk bisnis yang membutuhkan alur produksi terhubung dengan biaya, referensi terkait tersedia pada halaman software manufaktur untuk digitalisasi proses produksi.
3. Struktur laporan keuangan dan acuan akuntansi
Standar yang digunakan perusahaan perlu ditentukan berdasarkan karakteristik entitas dan kewajiban pelaporannya. IAI menyediakan beberapa kerangka Standar Akuntansi Keuangan untuk konteks entitas yang berbeda. Sistem ERP sebaiknya dikonfigurasi agar mendukung kerangka yang relevan, termasuk struktur akun, periode pembukuan, dan bentuk laporan yang dibutuhkan.
Komponen laporan minimum menurut SAK EMKM
IAI menjelaskan 3 komponen minimum dalam laporan keuangan menurut SAK EMKM:
- Laporan posisi keuangan pada akhir periode.
- Laporan laba rugi selama periode.
- Catatan atas laporan keuangan yang memuat tambahan dan rincian relevan.
Sumber: Ikatan Akuntan Indonesia – SAK EMKM, bagian laporan keuangan. Penerapan standar harus ditentukan berdasarkan kelayakan entitas dan ketentuan yang berlaku.
IAI juga menjelaskan bahwa kerangka pelaporan keuangan Indonesia yang berlaku efektif pada 1 Januari 2024 mengatur 4 pilar standar. Informasi ini menunjukkan pentingnya menentukan kerangka yang tepat terlebih dahulu; angka tersebut bukan ukuran jumlah modul ERP atau jaminan bahwa sistem otomatis patuh standar. Rujukan: Kerangka Standar Pelaporan Keuangan Indonesia – IAI.
4. Menghubungkan persediaan, biaya, dan keuangan
Persediaan tidak hanya berkaitan dengan jumlah barang di gudang. Mutasi barang, biaya pembelian, biaya penanganan yang relevan, retur, dan penyesuaian dapat memengaruhi nilai persediaan serta perhitungan harga pokok sesuai metode yang digunakan perusahaan.
Prinsip keterlacakan yang diterangkan GS1 menekankan identifikasi objek, pencatatan data, serta hubungan antara masukan dan keluaran dalam proses. Dalam konteks sistem bisnis, pencatatan transaksi dan pergerakan barang yang konsisten dapat membantu penelusuran. Namun, standar traceability GS1 bukan standar akuntansi dan tidak menetapkan perlakuan jurnal keuangan.
Sumber: GS1 – Traceability Standards. Untuk integrasi persediaan dan pembukuan, struktur data, metode penilaian, dan prosedur rekonsiliasi tetap perlu dirancang secara terpisah.
5. Integrasi pembelian, penjualan, dan arus kas
Modul pembelian dapat membantu menautkan permintaan atau pesanan, penerimaan, tagihan pemasok, dan pembayaran. Modul penjualan dapat menghubungkan pesanan pelanggan, pengiriman, faktur, penerimaan kas, serta piutang. Hubungan ini membantu perusahaan menelusuri transaksi dari dokumen awal sampai pencatatan keuangan, jika semua tahap telah didukung sistem.
Perusahaan yang memiliki proses keuangan lebih kompleks dapat mengkaji software keuangan perusahaan sebagai referensi tambahan. Pilihan solusi perlu mempertimbangkan apakah sistem tersebut dapat diintegrasikan dengan aplikasi lain yang sudah berjalan.
Sebelum integrasi diterapkan, tentukan sumber data utama, aturan penanganan transaksi yang gagal, mekanisme koreksi, otorisasi, serta prosedur rekonsiliasi. Hindari membuat pencatatan otomatis tanpa kontrol yang dapat ditinjau.
6. Keamanan, hak akses, dan jejak audit
Data keuangan membutuhkan pengendalian akses yang jelas. Pengguna yang membuat transaksi belum tentu perlu memiliki hak menyetujui pembayaran atau mengubah konfigurasi akun. Pembagian peran, pemisahan tugas, persetujuan berjenjang, dan pencatatan aktivitas perlu dirancang sesuai risiko bisnis.
Evaluasi juga perlu mencakup kebijakan cadangan data, pengujian pemulihan, enkripsi bila relevan, pembatasan akses administratif, serta prosedur penanganan insiden. Fitur teknis saja tidak cukup tanpa tanggung jawab pengguna dan tata kelola yang konsisten.
7. Cara menentukan ERP akuntansi yang sesuai
Mulailah dengan memetakan kebutuhan aktual: volume dan jenis transaksi, struktur cabang, kebutuhan konsolidasi, kompleksitas persediaan, pelaporan, integrasi, serta kemampuan tim. Tentukan pula kebutuhan migrasi data dan dokumen yang harus dipertahankan dari sistem lama.
- Kesesuaian akuntansi: struktur akun, periode, rekonsiliasi, dan laporan yang dibutuhkan.
- Kesesuaian proses: alur pembelian, penjualan, gudang, pembayaran, dan persetujuan.
- Integrasi: dukungan API, impor/ekspor, dan pemetaan data jika dibutuhkan.
- Kontrol dan keamanan: hak akses, jejak perubahan, backup, dan pemulihan.
- Implementasi: migrasi, pelatihan, pengujian, dukungan, serta pemilik proses di internal.
- Biaya total: lisensi, konfigurasi, integrasi, migrasi, pelatihan, infrastruktur, dan pemeliharaan.
Hindari memilih hanya berdasarkan jumlah fitur. Modul yang tidak digunakan tetap dapat menambah biaya dan kompleksitas. Untuk kebutuhan yang berbeda-beda, ruang lingkup sistem dapat dibahas melalui mitra terkait dan disesuaikan dengan prioritas perusahaan.
8. Implementasi dan pengelolaan perubahan
Implementasi sebaiknya dimulai dari pemetaan proses, inventarisasi data, penentuan akun, dan penyepakatan indikator keberhasilan. Setelah konfigurasi awal, lakukan pengujian dengan skenario transaksi yang mewakili kondisi sehari-hari, termasuk retur, koreksi, transaksi tertunda, dan rekonsiliasi.
Migrasi tidak cukup hanya memindahkan file. Data pelanggan, pemasok, saldo awal, daftar akun, transaksi terbuka, serta informasi persediaan perlu dibersihkan dan divalidasi. Tentukan pula batas waktu penggunaan sistem lama, prosedur fallback, dan pihak yang bertanggung jawab atas persetujuan saldo awal.
Setelah sistem berjalan, lakukan peninjauan berkala terhadap hak akses, perubahan konfigurasi, kualitas data, laporan, dan kebutuhan integrasi baru. ERP merupakan bagian dari proses pengelolaan perusahaan; manfaatnya bergantung pada desain sistem dan tata kelola yang dijalankan.
Kebutuhan ERP akuntansi untuk berbagai wilayah bisnis
Informasi dan kebutuhan ERP akuntansi dapat dikaji untuk perusahaan di berbagai kota berikut. Penyebutan kota menunjukkan wilayah target halaman, bukan klaim bahwa terdapat kantor, cabang, atau layanan fisik di setiap lokasi.
Mulai dari kebutuhan keuangan yang paling penting
Petakan masalah pencatatan, proses yang ingin diintegrasikan, laporan yang dibutuhkan, serta sistem yang sudah digunakan sebelum menentukan ruang lingkup ERP.
Pertanyaan sebelum memilih ERP akuntansi
Pertimbangan praktis mengenai penyesuaian sistem, integrasi, data, dan implementasi.